法務コラム
新リース会計基準の契約書対応とは?法務の役割とAIを活用した効率化を解説


投稿日:2026.09.11
2027年4月以後開始する事業年度から、新リース会計基準が適用されます。
新基準への対応というと、まず経理部門の業務をイメージする方が多いかもしれませんが、実務を進めるうえでは、法務部門の関与が重要になるケースもあります。
なぜなら、会計処理を行う前提として、まず自社が保有する契約書の中から「どの契約がリースに該当し得るのか」を洗い出す必要があるためです。
この記事では、新リース会計基準への対応において法務がどのような役割を担うのかを整理したうえで、大量の契約書をどのように洗い出していくのか、さらにAIを活用して確認業務を効率化する方法について解説します。
新リース会計基準への対応では「対象契約の洗い出し」が重要になる
現行基準では、借手のオペレーティング・リースは賃貸借取引に準じて処理され、原則として資産・負債を貸借対照表に計上しません。新基準では、借手についてファイナンス・リースとオペレーティング・リースの区分を廃止し、原則としてすべてのリースについて「使用権資産」と「リース負債」を計上する単一の会計処理モデルが採用されます。
法務が会計処理そのものを担うわけではありませんが、実務上はまず保有する契約書の中からリースに該当し得るものを見つけ、その後、経理部門が会計処理に必要な情報の整理やシステム反映を進める流れが想定されます。
| ステップ | 主な作業 | 想定される主担当 |
|---|---|---|
| STEP 1 | 対象契約の洗い出し・判定 | 法務部門 |
| STEP 2 | 会計処理に必要な情報の整理 | 経理部門 |
| STEP 3 | 会計システムへの反映・開示 | 経理部門 |
法務部門にとって重要なのは、このSTEP1で確認対象となる契約を漏れなく把握することです。
参照:企業会計基準第34号 リースに関する会計基準(企業会計基準委員会)
「リース契約」だけではない。洗い出し対象となる契約書とは
契約書のタイトルや「リース」という文言の有無だけでは対象を判定できない点は洗い出しで特に注意したいポイントです。新基準では、契約の名称ではなく、特定された資産の使用を支配する権利が移転しているかなど、契約内容を踏まえてリースを含むかを判断します。店舗・オフィスの賃貸借契約、製造設備・工場機械、トラック・配送車両、サーバー・ITインフラ、発電設備・太陽光パネル、営業車・社用車なども、契約内容によっては確認対象となり得ます。
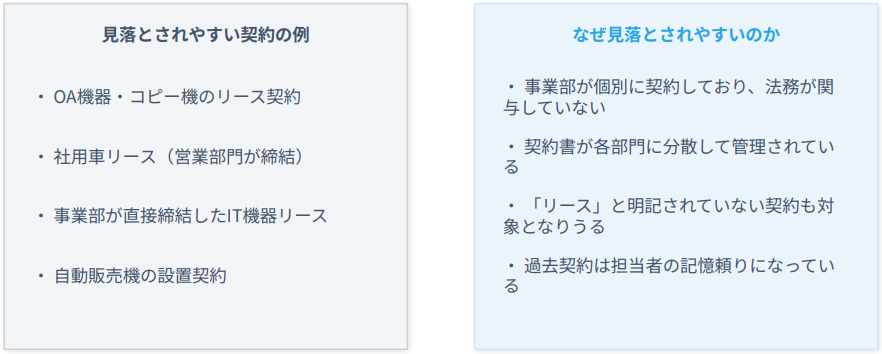
さらに見落としやすいのが、法務が普段関与していない契約です。OA機器やコピー機、営業部門が締結した社用車、事業部が直接締結したIT機器、自動販売機の設置契約などは、各部門で完結しているケースもあります。そうすると、法務が管理している契約書フォルダだけを見ても、全体像を把握できない可能性があります。
このため、契約書の棚卸しでは「法務が持っている契約書を確認する」だけでなく、各部門に契約の有無を確認し、必要な契約書を集約するところから始める必要があります。過去契約が担当者の記憶に依存している場合は、ここが最初の難所になりやすいでしょう。
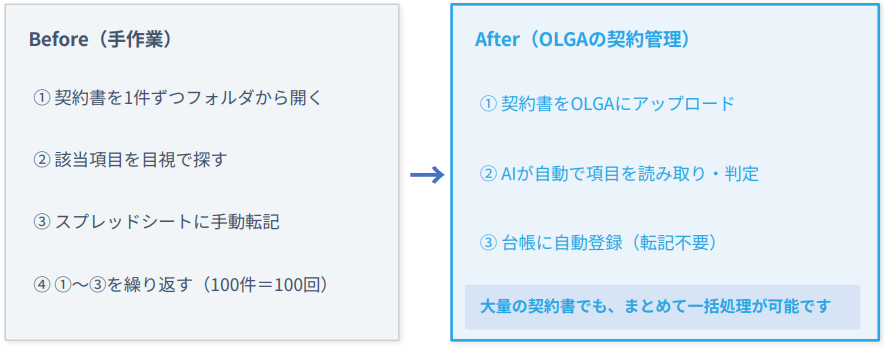
契約書の洗い出しを手作業で行うと、工数・見落とし・属人化が課題になる
契約書を1件ずつ開き、必要な情報を探し、スプレッドシートに転記する進め方は分かりやすい一方、件数が増えるほど負荷が大きくなり、「工数の増大」「ミス・見落とし」「属人化」といった課題も生じやすくなります。
例えば、100件の契約書を1件あたり30分かけて確認すると、それだけで約50時間の作業になります。企業によって契約数や確認にかかる時間は異なりますが、対象が数百件、数千件に及ぶ場合、通常業務と並行して全件を人の目で確認するのは大きな負担になります。
重要なのは、人が確認すること自体をなくすことではなく、「人が見るべき範囲をどこまで絞れるか」を考えることだといえます。
新リース会計基準の契約書確認はAIでどこまで効率化できる?
そこで有効なのが、AIを使って契約書から必要な情報を先に抜き出し、人が確認する対象を絞る方法です。たとえば、契約書をAIに読み込ませ、リースに該当する可能性や契約期間、金額、更新・解約条件などを一次的に抽出できれば、担当者がすべての契約書を同じ深さで読む必要はなくなります。
AIを使う場合は、まず機械的に確認できる項目を抽出し、その結果をもとに「該当する可能性が高いもの」「AI上では該当可能性が低いと整理されたもの」「人による確認が必要なもの」に整理する、といった使い方が考えられます。
ここで大切なのは、AIの結果をそのまま最終判断にしないことです。抽出結果は参考情報であり、リース該当の最終判定や会計処理は自社の会計担当者や専門家に確認することを前提としましょう。
契約書の一次整理で抽出しておきたい7つの情報
新リース会計基準対応では、単に「リースに該当するか」を判断するだけでなく、その後の確認や経理部門への連携に必要な情報を整理しやすい状態にしておくことも重要です。AIで契約書を棚卸しする際の確認項目の例としては以下が考えられます。
- 新リース会計基準に該当するか否か
- 該当する/しない理由
- 契約上の金額(総額・月額等)
- 対象物件の数量・単価
- 自動更新・延長オプションの有無
- 中途解約の有無(違約金規定の有無)
- 保守費用・維持管理費
※上記は会計基準上の必須確認項目を網羅したものではなく、契約書の一次整理を効率化するための確認項目例です。リース該当性や会計処理の最終判断は、経理部門や会計の専門家と連携して行う必要があります
こうした確認項目を先に定義しておけば、契約書ごとに「何を確認するか」がぶれにくくなり、法務から経理へ情報を渡す際の整理もしやすくなります。
新リース会計基準への契約書対応をOLGAで効率化する
ここまで見てきたように、新リース会計基準への対応では、①契約書を集約する、②必要な情報を抽出する、③人が確認すべき契約を絞り込む、④経理部門へ必要な情報を連携する、という作業が発生します。
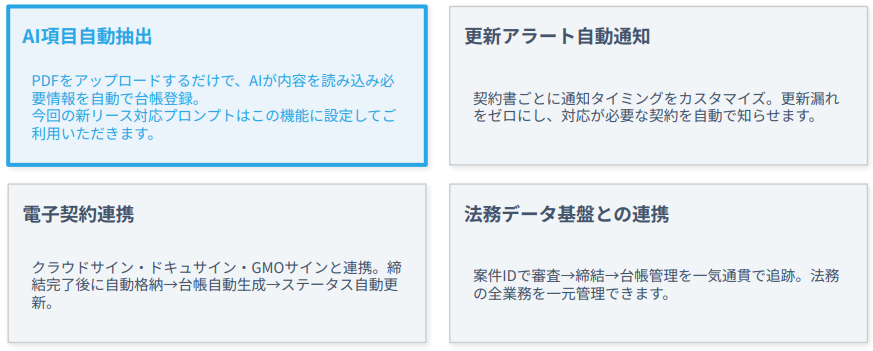
OLGAの契約管理機能では、新リース会計基準への対応に伴う契約書の洗い出しや契約情報の抽出を、AIで効率化できます。OLGAの「AI抜き出し機能」を使うと、登録した契約書の内容をAIが読み取り、必要な情報を一覧化できます。
OLGAの契約管理には、AIによる項目抽出のほか、電子契約サービスとの連携、更新アラート、案件管理との連携といった機能も備えています。今回の新リース会計基準対応を、単発の「契約書を探す作業」で終わらせず、締結後の契約情報を継続的に管理する仕組みに接続できると、次回以降の確認負担も小さくしていけます。
まずは契約書の保管場所と件数を把握する
新リース会計基準への対応は、会計処理だけを見ていると法務との接点が見えにくいかもしれません。しかし、実際にはその前段で、対象になり得る契約書を集め、内容を確認し、経理部門へつなぐ作業が発生します。
これから準備を始める場合は、まず「契約書がどこに保管されているか」「法務以外の部門にどのような契約があるか」「確認対象は何件程度になりそうか」を把握するところから始めるとよいでしょう。そのうえで、すべてを人が読むのか、AIで一次抽出してから確認するのか、社内の役割分担とあわせて進め方を決めていくのが現実的です。
契約書の棚卸しは手間のかかる作業ですが、対象範囲と確認項目を整理し、人が判断すべき部分に集中できる形を作れば、通常業務への負担を抑えながら進めやすくなります。
※本記事は、2026年7月15日に開催した「新リース会計基準と法務実務への影響―今から始める契約書の洗い出し準備―」の内容をもとに再構成したものです。
新リース会計基準と契約書対応に関するよくある質問
Q. 新リース会計基準への対応で、法務部門は何をする必要がありますか?
法務部門では、経理部門と連携しながら、リースに該当する可能性のある契約書の収集や洗い出し、契約内容の確認を担うことが考えられます。特に、「リース契約」という名称ではない契約も確認対象となり得るため、契約書の内容を確認しながら対象候補を整理することが重要です。なお、実際の役割分担は企業によって異なります。
Q. 新リース会計基準では、どのような契約書を確認する必要がありますか?
いわゆるリース契約だけではありません。店舗・オフィスの賃貸借契約、設備や機械、車両、ITインフラなどに関する契約も、内容によっては確認対象となる可能性があります。契約書の名称や「リース」という文言だけで判断せず、契約内容を確認する必要があります。
Q. 新リース会計基準への対応で、契約書の洗い出しをAIで効率化できますか?
はい。AIを活用することで、大量の契約書からリースに該当する可能性や契約金額、更新・解約条件などの情報を一次的に抽出し、人が詳しく確認すべき契約を絞り込むことができます。ただし、AIの結果だけで最終判断するのではなく、経理部門や会計の専門家による確認を前提とすることが重要です。
Q. OLGAで新リース会計基準への契約書対応を効率化できますか?
OLGAでは、AI抜き出し機能を使って、登録した契約書から新リース会計基準への対応に必要な情報を一覧化できます。リースに該当する可能性やその理由、契約金額、自動更新・延長オプション、中途解約、保守費用・維持管理費などを抽出し、人が確認すべき契約を絞り込むことが可能です。また、契約書を一元管理できるため、既存契約の棚卸しだけでなく、新規契約の継続的な管理にもつなげられます。