法務コラム
覚書の印紙はいくら?変更覚書の印紙税額・不要なケースを解説


投稿日:2026.08.31

作成した覚書に収入印紙の貼付が必要なのか、必要だとすればいくらの印紙を貼ればよいのか、判断に迷うことは少なくありません。
覚書や変更覚書は、その名称だけで印紙税の対象になるかどうかが決まるわけではなく、原契約がどの課税文書に該当するのか、覚書によってどの事項を変更するのか、さらに契約金額の記載方法などを確認して判断する必要があります。
本記事では、覚書・変更覚書に収入印紙が必要となる考え方を整理したうえで、金額変更、契約期間の延長、支払方法の変更、第7号文書に該当するケースなど、実務で迷いやすい場面を具体的に解説します。
覚書に収入印紙は必要?
覚書に収入印紙が必要かどうかは、「覚書」という名称ではなく、その文書に記載された内容によって決まります。既存の契約内容を変更する覚書であっても、印紙税法上の課税文書に該当し、原契約の「重要な事項」を変更するものであれば、収入印紙が必要になる場合があります。
一方、誤字脱字などの軽微な訂正や、課税文書に該当しない契約についての覚書、電磁的記録として作成・締結する覚書などは、原則として印紙税の課税対象にはなりません。
覚書に印紙が必要か判断する4つのポイント
- 紙で作成する文書かどうかを確認する
- 原契約や覚書が、印紙税法上のどの課税文書に該当するかを確認する
- 覚書が原契約の「重要な事項」を変更する内容かを確認する
- 記載金額や文書の種類に応じて、必要な印紙税額を確認する
| 覚書の内容 | 印紙税の考え方 |
|---|---|
| 誤字脱字など、契約内容に影響しない軽微な訂正 | 原則として課税対象外 |
| 請負契約の契約金額・納期・支払方法などの変更 | 第2号文書として課税対象となる場合がある |
| 継続的取引の基本契約の重要事項の変更 | 第7号文書として課税対象となる場合がある |
| 第7号文書の契約期間の延長 | 一定の場合、第7号文書として課税対象となる場合がある |
| 電子契約として作成・締結 | 電磁的記録は印紙税上の「文書」に含まれず、原則として課税対象外 |
変更覚書が印紙税の課税対象となるケース
変更覚書が印紙税の課税対象となるのは、その内容が既存の契約書の「重要な事項」を変更し、かつ、その変更が課税文書に該当する内容である場合です。この「重要な事項」は、契約書の作成者や押印者が判断するのではなく、印紙税法基本通達別表第2「重要な事項の一覧表」に例示されています。
以下のケースは「重要な事項」に該当する可能性が高いので注意が必要です。
契約金額の変更
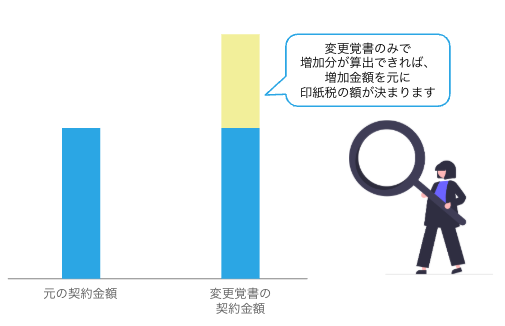
元の契約書に記載された契約金額が増額される場合、その変更覚書は新たな契約書として、または契約金額の増額分について印紙税の課税対象となることがあります。
例えば、2号文書に該当する請負契約で追加業務が発生し、請負金額が変更覚書によって増額されるケースなどが該当します。
この場合、覚書の記載方法によって印紙税の額が変わるため注意が必要です。
- 変更覚書のみで、増額する金額が算出できる場合(変更前の金額と変更後の金額が記載されている場合、または変更後に増額する金額のみが記載されている場合):その増加金額が記載金額となり、増加金額を元に印紙税の額が決まります。
- 変更覚書のみで、減額する金額が算出できる場合(変更前の金額と変更後の金額が記載されている場合、または変更後に減額する金額のみが記載されている場合):「記載金額のないもの」に該当し、その場合の印紙税がかかります。
- 変更覚書のみでは、増額や減額する金額が算出できない場合(変更前の金額の記載がなく、変更後の金額のみが記載されている場合):変更後の金額が記載金額となり、その金額を元に印紙税の額が決まります。
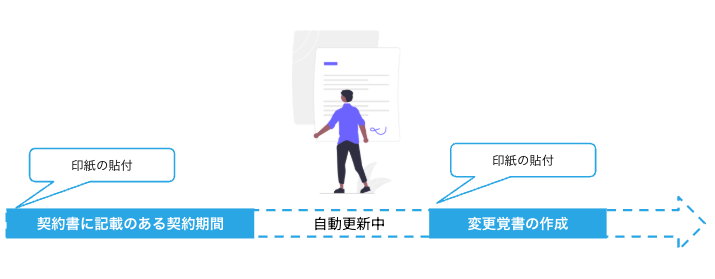
また、月額料金などが記載されている自動更新の契約書の場合にも、注意が必要です。
自動更新後に契約条件を変更する場合は、原契約の契約期間や変更内容によって印紙税の取扱いが異なるため、個別に確認が必要です。
取引内容の変更
契約金額以外にも、取引内容の変更も印紙税の課税対象となる場合があります。具体的には、以下のような変更が該当します。
- 役務内容の変更: 例えば、請負契約において、当初の作業内容から作業範囲が変更・追加された場合、印紙税の課税対象になる場合があります。
- 契約の目的物の変更: 例えば、不動産売買契約や不動産賃貸借契約における対象の土地、建物の変更、取引基本契約における取り扱い商品の変更などを行う場合、印紙税の課税対象となる場合があります。
その他の重要な契約内容の変更
上記以外にも、契約期間、支払期日、支払方法など、契約の根幹に関わる重要な事項の変更があった場合、その変更覚書は課税対象となる可能性があります。変更内容が実質的に新たな契約の締結とみなされるかどうかが判断の分かれ目となります。
参照:印紙税の手引(国税庁)
変更覚書が印紙税の課税対象とならないケース
一方で、変更覚書が印紙税の課税対象とならないケースもあります。前述の「重要な事項」に該当しない場合は、課税対象とはなりません。具体的には、以下のような変更が該当します。
軽微な変更や誤記の訂正
契約書に記載された誤字脱字の訂正や、契約の当事者名の一部変更(例:法人名の変更で実質的な当事者が変わらない場合)など、契約の実質的な内容に影響を与えない軽微な変更は、原則として印紙税の課税対象となりません。
契約内容の実質的な変更がない場合
例えば、すでに締結された契約書の条項番号の変更や、文言の微調整など、原契約の「重要な事項」に当たらない変更であれば、変更覚書は課税文書に該当しない場合があります。
具体的な事例紹介:課税対象となる例、ならない例
課税対象となる例:
例1:請負契約の請負金額増額
当初2,000万円の請負契約を締結していたが、業務の追加により変更覚書で請負金額を3,000万円に増額した場合。この変更覚書は、元の請負契約書と同様に2号文書に該当し、記載金額(増額分を記載していれば増額分)に応じた印紙税の課税対象となります。
例2:取引基本契約の単価
商品単価の記載がある取引基本契約を締結していたが、2年後に変更覚書で商品の単価を増額した場合。この変更覚書は、変更内容によっては第7号文書に該当し、印紙税の課税対象となる場合があります。
課税対象とならない例:
例1:誤字脱字の訂正
契約書に記載された会社名に誤字があったため、変更覚書でその誤字を訂正した場合。これは実質的な契約内容の変更ではないため、印紙税は不要です。
例2:準委任の契約
準委任契約は、一定の業務を遂行することを目的とし、仕事の完成そのものを約する契約ではありません。請負に関する契約書は、仕事の完成を約する契約として第2号文書に該当します。一方、準委任契約は、その内容がほかの課税文書に該当しない限り、原則として課税文書には該当しません。したがって、準委任契約に関する変更覚書も、契約内容が準委任の範囲内であれば印紙税は不要となります。
そもそも変更覚書とは何か?印紙税の基本と覚書への適用
ここでは、変更覚書がそもそも何を指すのか、そしてなぜ印紙税が必要となる場合があるのか、その背景と法的根拠について解説します。
変更覚書の定義と概要
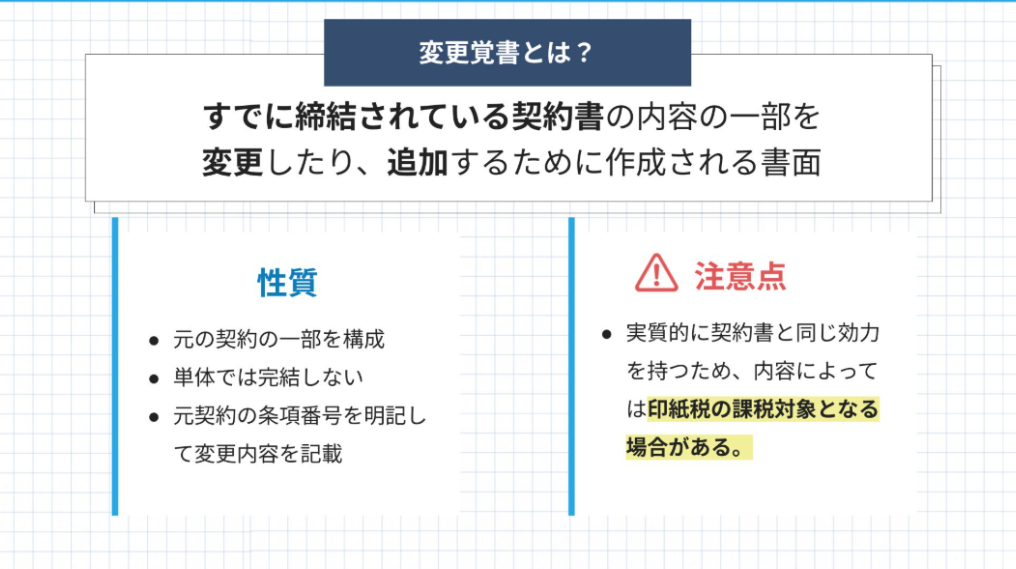
変更覚書とは、すでに存在する契約の内容を変更する際に締結される文書です。
例えば、契約期間の延長、契約金額の変更、または契約内容の一部修正など、さまざまな目的で作成されます。覚書という名称であっても、実質的に契約書と同じ効力を持つため、その内容によっては印紙税の課税対象となる場合があります。
関連記事:覚書とは?変更覚書の書き方・作成ポイント【無料テンプレート、ひな形つき】

なぜ変更覚書に印紙が必要となる場合があるのか?背景と法的根拠
変更覚書が印紙税の課税対象となるかは、その文書が印紙税法上の課税文書に該当し、原契約の「重要な事項」を変更する内容であるかなどによって判断されます。
変更覚書が既存の契約内容を実質的に変更し、新たな経済的価値を生み出す場合や、法的義務を発生させる場合には、印紙税の課税対象となる可能性があるのです。
印紙税の基本
印紙税とは、不動産の売買契約書や請負契約書、手形、領収書など、特定の文書に対して課される国税です。印紙税法で定められた課税文書を作成した場合に、その文書に所定の額の収入印紙を貼り付けることで納税する方法が一般的です。これは、文書の作成行為が経済的な取引を伴う場合、その文書自体に課税するという考え方に基づいています。
第2号文書・第7号文書とは
印紙税法では、課税対象となる文書を種類ごとに区分しています。変更覚書で特に確認する機会が多いのが、第2号文書と第7号文書です。
第2号文書は、請負に関する契約書です。建設工事やシステム開発など、仕事の完成を目的とする契約が該当する場合があり、原則として契約金額に応じて印紙税額が決まります。
第7号文書は、継続的取引の基本となる契約書です。売買取引基本契約や一定の業務委託基本契約など、継続して行う取引について共通する基本条件を定める契約書が該当する場合があり、印紙税額は1通4,000円です。
変更覚書を作成する場合も、原契約がどの文書に該当するか、変更する内容がその文書の「重要な事項」に当たるかを確認して判断します。
| 区分 | 主な対象 | 印紙税額の考え方 |
|---|---|---|
| 第2号文書 | 請負に関する契約書 | 原則として記載された契約金額に応じて決まる |
| 第7号文書 | 継続的取引の基本となる契約書 | 原則1通4,000円 |
印紙税額はどのように決まるのか?印紙税額表の簡単な解説
印紙税額は、作成される文書の種類や記載された金額によって異なり、その種類や
印紙税額は印紙税法に定められています。例えば、契約金額が記載されている文書では、金額に応じて印紙税額が増加する仕組みになっているものもあります。
変更覚書の場合も、変更後の契約金額や変更内容によって、この印紙税額表が適用されるかどうかが判断のポイントとなります。
第2号文書に該当する覚書の印紙税額
| 記載された契約金額 | 印紙税額(原則) |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上 100万円以下 | 200円 |
| 100万円超 200万円以下 | 400円 |
| 200万円超 300万円以下 | 1,000円 |
| 300万円超 500万円以下 | 2,000円 |
| 500万円超 1,000万円以下 | 10,000円 |
| 1,000万円超 5,000万円以下 | 20,000円 |
| 5,000万円超 1億円以下 | 60,000円 |
| 記載金額のないもの | 200円 |
※建設工事の請負に関する契約書などには、一定期間、軽減措置が適用される場合があります。該当する場合は国税庁の最新情報をご確認ください。
参照:No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで(国税庁)
よくある質問(Q&A形式)
変更覚書に関する印紙税について、法務担当者が抱きやすい疑問をQ&A形式で解説します。
Q1: 変更覚書に印紙を貼り忘れた場合のペナルティは?
A1: 変更覚書が課税文書に該当するにもかかわらず、印紙を貼り忘れた場合や、所定の印紙税額に満たない印紙を貼付した場合には、過怠税が課せられます。過怠税は、本来納めるべき印紙税額の3倍に相当する額が徴収されることが原則です。
ただし、自主的に不納付を申し出た場合は、本来納めるべき印紙税額の1.1倍に軽減される場合があります。
Q2: 電子契約の場合、印紙は必要?
A2: 変更覚書に限らず、電子契約の場合、原則として印紙税は不要です。印紙税法は、文書の作成行為に対して課税するものであり、電磁的記録として作成される電子契約は「文書」には該当しないとされています。
そのため、書面で契約を締結する場合と異なり、電子契約では印紙税の課税対象となりません。これは、電子契約を導入する大きなメリットの一つです。
Q3: 自動更新の契約を変更する覚書を作成する場合、印紙は必要?
A3: 元の契約が更新された後に変更する場合は、課税文書に当たる可能性があります。
Q4: 印紙税の節税対策は?
A4: 印紙税の節税対策としては、以下のような方法が考えられます。
- 電子契約への移行: 前述の通り、電子契約は印紙税の課税対象外であるため、変更覚書を電子化することで大幅な印紙税の削減が可能です。
- 契約金額の記載方法の検討: 変更覚書に記載する金額が印紙税額を左右するため、変更の内容を明確に記載することが有効です。変更前の契約金額や変更後の契約金額、増額するのか減額するのか、その差分はいくらなのかを記載することで、差額分のみを記載金額とすることが可能です。
Q5: 迷ったときは誰に相談したらよい?
A5:具体的な文書の印紙税の取扱いに迷う場合は、国税庁の資料を確認したうえで、所轄税務署などに相談するとよいでしょう。